English

Giải pháp tái cấu trúc doanh nghiệp chi phí hiệu quả giúp các doanh nghiệp Việt Nam khắc phục tình trạng doanh thu tăng nhưng lợi nhuận giảm sút nghiêm trọng. Nhiều công ty sau giai đoạn tăng trưởng nhanh thường gặp phải hiện tượng bộ máy phình to, quy trình chồng chéo, tồn kho ứ đọng và dữ liệu tài chính rời rạc, khiến chi phí vận hành không ngừng leo thang. Khi thiếu hệ thống kiểm soát ngân sách, KPI rõ ràng và báo cáo kịp thời, mọi nỗ lực đẩy mạnh doanh thu đều bị bào mòn bởi các khoản chi phí ẩn. Việc thực hiện tái cấu trúc doanh nghiệp chi phí đúng cách không chỉ dừng lại ở cắt giảm nhân sự hay cắt xén ngân sách, mà đòi hỏi khảo sát toàn diện, chuẩn hóa quy trình và thiết lập công cụ quản trị đồng bộ. Doanh nghiệp cần xác định chính xác điểm rò rỉ chi phí ở từng khâu nhân sự, mua hàng, vận hành, bán hàng và tài chính để đưa ra quyết định dựa trên dữ liệu thay vì cảm tính. Tái cấu trúc doanh nghiệp vừa và nhỏ khi được thực hiện bài bản sẽ giúp tổ chức tinh gọn, dòng tiền được giải phóng và biên lợi nhuận phục hồi bền vững.
1. Lỗ hổng chi phí nhân sự: bộ máy phình to nhưng năng suất không tăng tương ứng
Tuyển dụng nhân sự vượt quá nhu cầu thực tế khiến doanh thu tăng nhưng phần lợi nhuận giữ lại bị bào mòn bởi quỹ lương, chi phí quản lý và chi phí phối hợp nội bộ. Khi doanh nghiệp mở rộng theo phản xạ tăng người thay vì chuẩn hóa chức năng, quyền hạn và mục tiêu, số lượng nhân sự có thể tăng nhanh hơn giá trị tạo ra. Lỗ hổng này thường xuất hiện ở doanh nghiệp sau giai đoạn tăng trưởng mạnh nhưng hệ thống quản trị chưa theo kịp.
Không đánh giá định kỳ năng suất lao động làm chi phí nhân sự trở thành khoản chi khó kiểm soát. Nếu thiếu KPI, hệ thống báo cáo và dữ liệu đo lường, lãnh đạo khó biết bộ phận nào đang quá tải thật, bộ phận nào đang dư nguồn lực, vị trí nào không tạo kết quả tương xứng. Việc tái cấu trúc vì vậy không nên bắt đầu bằng cắt giảm cảm tính, mà cần khảo sát, phân tích nguyên nhân, đo lường và điều chỉnh theo dữ liệu vận hành.
Duy trì bộ máy hành chính phình to vô lý làm tăng tầng nấc phê duyệt, kéo dài thời gian xử lý và đẩy chi phí vận hành lên cao. Khi cơ cấu tổ chức, chức năng nhiệm vụ và quyền hạn không rõ, nhiều vị trí tồn tại để kiểm tra chéo hoặc xử lý việc phát sinh do quy trình yếu. Tái thiết cơ cấu theo hướng đơn giản, chặt chẽ và tối ưu chi phí giúp giảm sự đùn đẩy, tăng phối hợp giữa các bộ phận.
Áp dụng lương cứng không gắn với kết quả khiến doanh nghiệp trả chi phí cố định cao nhưng không tạo áp lực cải thiện hiệu suất. Hệ thống quản trị nhân sự và lương thưởng cần gắn với KPI, đánh giá minh bạch và mục tiêu cụ thể để phân bổ thu nhập theo đóng góp. Cách tiếp cận phù hợp là thiết lập công cụ quản lý, đào tạo vận hành, theo dõi kết quả rồi điều chỉnh định kỳ.
2. Lỗ hổng quy trình vận hành: công việc chồng chéo làm biên lợi nhuận bị bào mòn
Phân công nhiệm vụ chồng chéo giữa các bộ phận khiến doanh thu tăng nhưng phần lợi nhuận giữ lại bị mỏng đi qua từng điểm giao việc. Khi chức năng và quyền hạn không rõ, cùng một đầu việc có thể bị nhiều nhóm xử lý song song, trong khi việc cần chịu trách nhiệm cuối cùng lại bị đùn đẩy. Chi phí quản lý vì vậy không chỉ nằm ở tiền lương, mà còn ở thời gian chờ, sửa sai và giám đốc phải can thiệp vào các việc đáng lẽ hệ thống tự vận hành được.
Xây dựng quy trình nhiều lớp phê duyệt thừa tiếp tục làm chậm dòng vận hành và tăng chi phí ẩn. Mỗi tầng phê duyệt không tạo thêm kiểm soát thực chất sẽ kéo dài thời gian xử lý, làm giảm tốc độ ra quyết định và khiến quản lý cấp trung bị cuốn vào việc kiểm tra hình thức. Với doanh nghiệp cơ khí, điện, xây dựng hoặc thép tiền chế, độ trễ này có thể làm đội chi phí dự án, nhân sự và phối hợp nội bộ.
Không loại bỏ hoạt động lặp lại tốn kém khiến hệ thống càng lớn càng nặng. Những việc như biên soạn nhiều tài liệu nhưng không áp dụng được, báo cáo thiếu giá trị sử dụng hoặc thao tác kiểm tra trùng lặp đều làm tiêu hao nguồn lực mà không cải thiện kết quả vận hành. Cách tiếp cận phù hợp là rà soát nguyên nhân, thiết lập công cụ quản lý đồng bộ, đo lường bằng KPI cụ thể và điều chỉnh liên tục theo tinh thần Kaizen, Lean hoặc 5S khi phù hợp với nhà máy.
Thiếu chuẩn hóa quy trình kinh doanh cốt lõi làm doanh nghiệp khó kiểm soát chi phí khi quy mô tăng. Việc tái cấu trúc cần đi từ khảo sát, phân tích nguyên nhân, chuẩn hóa hệ thống quản trị, thiết lập chức năng quyền hạn, KPI, báo cáo, cơ sở dữ liệu và kiểm soát ngân sách. Khi quy trình đủ đơn giản, chặt chẽ và tối ưu chi phí, các bộ phận phối hợp nhịp nhàng hơn thay vì tạo thêm tầng việc không sinh lợi.
3. Lỗ hổng mua hàng và tồn kho: dòng tiền bị mắc kẹt trong chi phí ẩn
Mua sắm hàng hóa vượt mức dự báo nhu cầu khiến doanh thu tăng nhưng dòng tiền không đi vào lợi nhuận. Khi kế hoạch mua không bám sát dữ liệu vận hành, ngân sách bị kéo về phía vật tư, hàng hóa hoặc nguyên liệu chưa cần dùng ngay. Khoản chi này thường không hiện ra như lỗ trực tiếp, nhưng làm tăng áp lực vốn lưu động và che khuất hiệu quả thật của từng đơn hàng, dự án hoặc bộ phận.
Quản lý tồn kho lỏng lẻo làm vốn bị ứ đọng nghiêm trọng hơn. Hàng nằm trong kho vẫn tạo cảm giác doanh nghiệp có tài sản, nhưng nếu không được kiểm soát bằng báo cáo, cơ sở dữ liệu và cơ chế đo lường phù hợp, đó có thể là phần chi phí bị khóa lại. Với doanh nghiệp cơ khí, điện, xây dựng hoặc thép tiền chế, tồn kho thiếu kiểm soát còn làm việc phối hợp giữa các bộ phận dễ phát sinh đùn đẩy trách nhiệm, khiến chi phí vận hành tiếp tục phình ra.
Bỏ qua chi phí ẩn trong mua hàng là lỗ hổng khiến lợi nhuận bị bào mòn âm thầm. Giá mua không phải yếu tố duy nhất cần kiểm soát; doanh nghiệp còn phải đánh giá rủi ro, lợi ích, ngân sách và dữ liệu phát sinh trong quá trình vận hành. Khi hệ thống quản trị chưa đủ chặt, các khoản chênh lệch nhỏ lặp lại nhiều lần sẽ làm kết quả tài chính lệch khỏi kỳ vọng dù doanh thu vẫn tăng.
Thiếu đàm phán điều khoản thanh toán tối ưu khiến doanh nghiệp tự đặt mình vào thế căng dòng tiền. Trong tái cấu trúc chi phí, cần thiết lập lại công cụ kiểm soát, hệ thống báo cáo và ngân sách để việc mua hàng không chỉ là giao dịch, mà trở thành một phần của quản trị vốn lưu động. Cách tiếp cách này giúp chi phí được nhìn thấy sớm hơn và được điều chỉnh theo dữ liệu thay vì phản ứng muộn.
4. Lỗ hổng dữ liệu tài chính: hệ thống quản trị doanh nghiệp thiếu cảnh báo sớm
Khi báo cáo tài chính còn được tổng hợp thủ công, doanh thu tăng có thể tạo cảm giác tích cực trong khi chi phí đã vượt khỏi tầm kiểm soát. Độ trễ trong lập báo cáo khiến lãnh đạo chỉ nhìn thấy vấn đề sau khi lợi nhuận đã bị bào mòn, đặc biệt ở các doanh nghiệp cơ khí, điện, xây dựng hoặc thép tiền chế có nhiều dự án, vật tư và đầu mối vận hành.
Lỗ hổng tiếp theo nằm ở việc không phát triển hệ thống cảnh báo rủi ro sớm. Nếu hệ thống quản trị chỉ dừng ở ghi nhận số liệu, doanh nghiệp khó phát hiện kịp thời các biến động về ngân sách, hiệu suất bộ phận hoặc chi phí phát sinh. Trong tái cấu trúc doanh nghiệp, việc thiết lập KPI, hệ thống báo cáo, kiểm soát ngân sách và cơ sở dữ liệu không chỉ để theo dõi kết quả, mà còn để nhận diện điểm rò rỉ chi phí trước khi chúng làm giảm lợi nhuận.

Dữ liệu rời rạc giữa các bộ phận làm cho cùng một vấn đề tài chính bị nhìn theo nhiều phiên bản khác nhau. Kế toán, dự án, nhân sự, mua hàng hoặc sản xuất nếu không dùng cùng cấu trúc dữ liệu và cùng cơ chế báo cáo sẽ tạo ra khoảng trống kiểm soát. Khi đó, chi phí vận hành có thể tăng ở từng khâu nhỏ nhưng không được nối lại thành bức tranh đủ rõ để ra quyết định kịp thời.
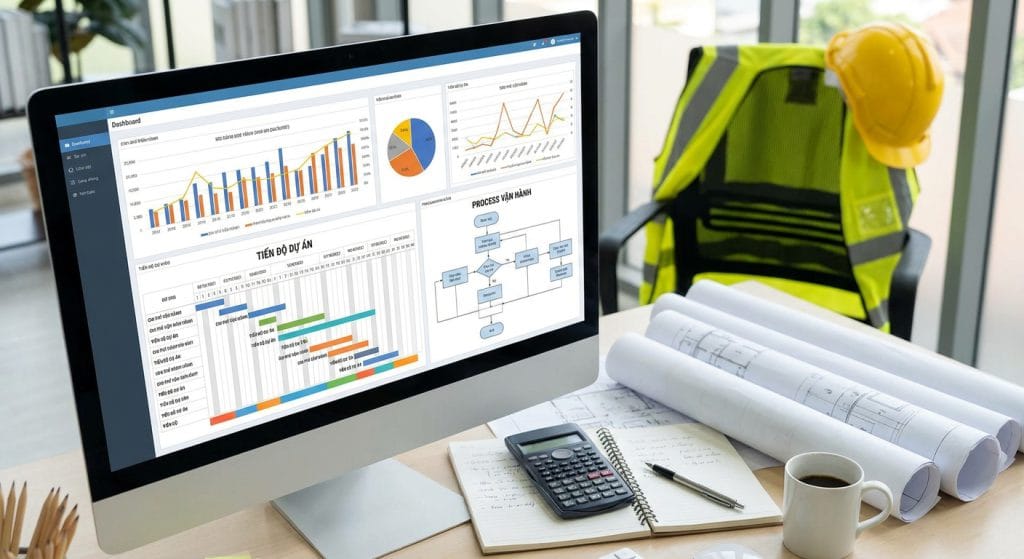
Không triển khai chuyển đổi số cho quản trị doanh nghiệp khiến quá trình tái cấu trúc thiếu nền dữ liệu để vận hành lâu dài. Hướng đi phù hợp là chuẩn hóa hệ thống báo cáo, kiểm soát cơ sở dữ liệu và thiết lập công cụ quản lý đồng bộ trước khi số hóa. Một nghiên cứu về doanh nghiệp sản xuất quy mô vừa cho thấy khi ERP tích hợp thay thế quy trình thủ công, dữ liệu tài chính được thu thập tự động từ các bộ phận. Thời gian lập báo cáo giảm từ 15 ngày xuống 3 ngày, độ chính xác dữ liệu tăng 40% và khả năng phát hiện biến động tài chính sớm được cải thiện rõ rệt.
5. Lỗ hổng bán hàng và marketing: doanh thu tăng nhưng chi phí tạo doanh thu vượt kiểm soát
Đầu tư marketing không đo lường chi phí thu hồi khiến doanh thu tăng nhưng biên lợi nhuận bị bào mòn từ bên trong. Khi ngân sách được rót theo cảm tính, doanh nghiệp chỉ nhìn thấy đơn hàng mới mà không thấy phần chi phí cần bỏ ra để tạo ra doanh thu đó. Trong tái cấu trúc chi phí, khoản marketing cần được đưa vào hệ thống mục tiêu, KPI, báo cáo và kiểm soát ngân sách để biết hoạt động nào tạo giá trị, hoạt động nào chỉ làm phình chi phí.
Tăng chi phí bán hàng không tương xứng doanh thu thường xuất hiện khi đội ngũ, chính sách thưởng, chi phí chăm sóc và chi phí vận hành bán hàng mở rộng nhanh hơn năng lực kiểm soát. Vấn đề không nằm ở việc bán nhiều hơn, mà ở việc mỗi đồng doanh thu mới kéo theo quá nhiều chi phí phụ trợ. Doanh nghiệp cần xem lại cơ cấu chức năng, quyền hạn, chỉ tiêu và cơ chế báo cáo để tránh tình trạng doanh thu tăng trên bề mặt nhưng lợi nhuận giảm trong thực tế.
Chạy chiến dịch quảng cáo thiếu kiểm soát hiệu quả làm cho dòng tiền bị hút vào các hoạt động khó đánh giá. Nếu thiếu hệ thống đo lường, phân tích và điều chỉnh, doanh nghiệp dễ duy trì những chiến dịch tạo nhiều tín hiệu tích cực nhưng không đóng góp tương xứng vào lợi nhuận. Cách tiếp cận phù hợp là thiết lập công cụ kiểm soát, theo dõi số liệu vận hành và điều chỉnh định kỳ, thay vì chỉ tăng ngân sách để kỳ vọng tăng doanh thu.
Mở rộng khách hàng mà bỏ qua chi phí duy trì có thể khiến doanh nghiệp phải gánh thêm chi phí chăm sóc, xử lý phản hồi, phối hợp nội bộ và duy trì chất lượng. Khi hệ thống báo cáo, cơ sở dữ liệu và quy trình phối hợp chưa rõ, khách hàng mới không chỉ tạo doanh thu mà còn tạo áp lực chi phí. Tái cấu trúc hiệu quả cần gắn tăng trưởng khách hàng với kiểm soát ngân sách, phân công trách nhiệm và đo lường hiệu quả sau bán hàng.
6. Giải pháp tái cấu trúc doanh nghiệp chi phí hiệu quả để phục hồi lợi nhuận
Kế hoạch tái cấu trúc chi phí cần bắt đầu từ khảo sát, thu thập thông tin chính xác và phân tích nguyên nhân làm doanh thu tăng nhưng lợi nhuận giảm. Trọng tâm không phải cắt giảm cơ học, mà là xem xét lại chiến lược, mục tiêu, cơ cấu tổ chức, hệ thống kiểm soát ngân sách, KPI, báo cáo và cơ sở dữ liệu để xác định điểm rò rỉ chi phí trong vận hành.
Tối ưu chi phí vận hành đòi hỏi tinh gọn tổ chức theo chức năng, quyền hạn và trách nhiệm rõ ràng. Khi nhân viên thiếu việc nhưng quản lý quá tải, hoặc giám đốc phải xử lý mọi việc vì không dám giao quyền, chi phí quản trị sẽ tăng ngầm qua thời gian chờ, kiểm tra lại, sửa lỗi và ra quyết định chậm.
- Loại bỏ chồng chéo quy trình bằng cách chuẩn hóa hệ thống tài liệu, quy trình, thủ tục và hướng dẫn công việc để các phòng ban không đùn đẩy trách nhiệm.
- Thiết lập công cụ kiểm soát đồng bộ giúp ngân sách, KPI, dữ liệu và báo cáo vận hành đi cùng một logic quản trị thay vì tách rời từng bộ phận.
Hệ thống quản trị hỗ trợ quyết định nhanh phải có báo cáo, cơ sở dữ liệu và cơ chế đo lường đủ tin cậy. Khi dữ liệu vận hành, ngân sách, nhân sự và chất lượng được kiểm soát theo KPI cụ thể, doanh nghiệp có cơ sở nhận diện chi phí bất thường, đánh giá rủi ro và điều chỉnh kịp thời trước khi biên lợi nhuận tiếp tục bị bào mòn.
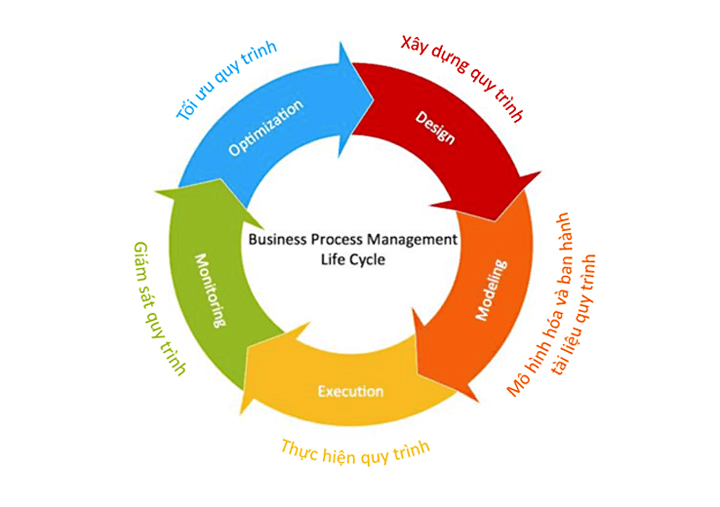
Mô hình tái cấu trúc phục hồi lợi nhuận bền vững nên đi theo chu trình: thiết lập hệ thống, đào tạo tư duy và cách vận hành, áp dụng, theo dõi, đo lường hiệu quả rồi điều chỉnh. Cách tiếp cận này giúp hệ thống đơn giản hơn, kiểm soát chặt hơn, chi phí vận hành tối ưu hơn và tạo nền tảng dữ liệu đủ tốt cho giai đoạn phát triển tiếp theo.