English
Cách tự đánh giá sức khỏe vận hành doanh nghiệp giúp chủ doanh nghiệp vừa và nhỏ phát hiện sớm các vấn đề về quy trình, nhân sự và tài chính trước khi quyết định tái cấu trúc. Việc thực hiện đánh giá cần dựa trên dữ liệu thực tế thay vì cảm tính để xác định đúng điểm nghẽn cần ưu tiên xử lý. Doanh nghiệp có thể giới hạn phạm vi kiểm tra vào những khu vực đang ảnh hưởng trực tiếp như cơ cấu tổ chức, hệ thống KPI, luồng báo cáo hoặc cơ chế phối hợp giữa các phòng ban. Cách tiếp cận này giúp tiết kiệm nguồn lực và tránh bỏ sót nguyên nhân gốc rễ. Khi thực hiện, chủ doanh nghiệp nên bắt đầu từ việc thu thập thông tin chính xác, phân tích nguyên nhân rồi mới xây dựng kế hoạch hành động cụ thể. Việc chấm điểm mức độ sẵn sàng cũng cần được thực hiện theo các tiêu chí chuẩn hóa về tài chính, khả năng linh hoạt của nhân viên và hệ thống kiểm soát hiện tại. Nhờ đó, doanh nghiệp có cơ sở vững chắc để quyết định có nên tái cấu trúc hay không và ở mức độ nào. Tìm hiểu thêm về tái cấu trúc doanh nghiệp vừa và nhỏ để áp dụng kết quả đánh giá hiệu quả hơn.
1. Xác định mục tiêu và phạm vi khi áp dụng cách tự đánh giá sức khỏe vận hành doanh nghiệp
Mục tiêu đánh giá cần bám trực tiếp vào kế hoạch tái cấu trúc, thay vì chỉ ghi nhận hiện trạng theo cảm tính. Nếu doanh nghiệp đang gặp tình trạng giám đốc phải xử lý quá nhiều việc, phòng ban đùn đẩy trách nhiệm, doanh thu tăng nhưng lợi nhuận giảm hoặc tài liệu nhiều nhưng không áp dụng được, mục tiêu kiểm tra phải làm rõ vấn đề nào cần ưu tiên xử lý trước. Cách tiếp cận phù hợp là đi từ khảo sát, thu thập thông tin chính xác đến phân tích nguyên nhân, rồi mới xác định chương trình thực hiện.
Phạm vi đánh giá với doanh nghiệp vừa và nhỏ nên đủ hẹp để kiểm soát được, nhưng không quá hẹp đến mức bỏ sót nguyên nhân hệ thống. Thay vì rà soát toàn bộ doanh nghiệp cùng lúc, có thể giới hạn theo các điểm đang ảnh hưởng trực tiếp đến vận hành như cơ cấu tổ chức, chức năng quyền hạn, hệ thống tài liệu, KPI, báo cáo, nhân sự – lương thưởng hoặc kiểm soát ngân sách. Phạm vi này giúp chủ doanh nghiệp nhìn rõ điểm nghẽn trước khi quyết định chuẩn hóa, cấu trúc lại hoặc thiết lập công cụ quản lý đồng bộ.
Các khía cạnh then chốt cần được xem như nền kiểm tra ban đầu của sức khỏe vận hành gồm:
- Mục tiêu và chiến lược: doanh nghiệp có mục tiêu rõ để triển khai xuống các bộ phận hay chưa.
- Cơ cấu và quyền hạn: trách nhiệm có rõ ràng, tránh chồng chéo hoặc đùn đẩy hay không.
- Quy trình và tài liệu: tài liệu có được áp dụng trong thực tế vận hành hay chỉ tồn tại hình thức.
- KPI, báo cáo và dữ liệu: có đủ cơ sở để ra quyết định kịp thời hay chưa.
- Nhân sự và phối hợp: đội ngũ có vận hành tự giác, nhịp nhàng giữa các bộ phận hay không.
2. Kiểm tra mức độ rõ ràng của quy trình, vai trò và luồng ra quyết định
Khi tự kiểm tra sức khỏe vận hành, điểm đầu tiên cần soi là quy trình nội bộ có đang giúp công việc chạy nhất quán hay chỉ tồn tại như tài liệu để lưu trữ. Một quy trình thiếu rõ ràng thường bộc lộ qua việc nhân sự làm theo kinh nghiệm cá nhân, cùng một việc nhưng mỗi bộ phận xử lý khác nhau, tài liệu biên soạn nhiều nhưng không áp dụng được. Với doanh nghiệp đang tăng trưởng, đây là tín hiệu quan trọng trước khi nghĩ đến tái cấu trúc, vì vấn đề không nằm ở việc có quy trình hay chưa, mà ở việc quy trình có đủ cụ thể để vận hành, kiểm soát và đo lường hay không.
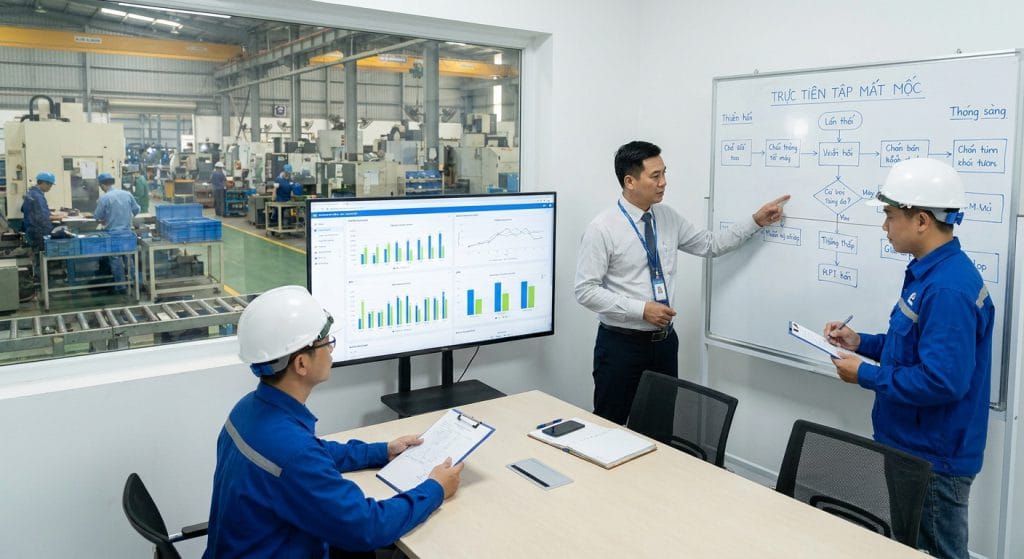
Tiếp theo là mức độ phân định vai trò, chức năng và quyền hạn giữa các vị trí. Nếu nhân viên không có việc nhưng quản lý lại quá tải, hoặc các phòng ban thường xuyên đùn đẩy trách nhiệm, doanh nghiệp đang có khoảng trống trong thiết kế tổ chức. Khi vai trò không rõ, xung đột trách nhiệm dễ bị hiểu nhầm thành vấn đề con người, trong khi gốc rễ có thể đến từ cơ cấu, chức năng, quyền hạn và KPI chưa được thiết lập đồng bộ. Việc tự đánh giá nên tập trung vào câu hỏi: mỗi đầu việc có người chịu trách nhiệm chính, người phối hợp và tiêu chí hoàn thành cụ thể hay chưa.
Cuối cùng là phân tích luồng ra quyết định để nhận diện điểm nghẽn trước khi tái cấu trúc. Nếu giám đốc vẫn phải giải quyết hầu hết sự vụ, không dám giao quyền, hoặc quyết định quan trọng bị chậm vì thiếu báo cáo và cơ sở dữ liệu, hệ thống vận hành chưa đủ điều kiện để mở rộng ổn định. Cách kiểm tra thực tế là lần theo một quyết định phổ biến: dữ liệu lấy từ đâu, ai tổng hợp, ai có quyền phê duyệt, thời gian xử lý bao lâu và sau đó có cơ chế theo dõi, đo lường, điều chỉnh hay không.
3. Đo hiệu quả hệ thống quản lý doanh nghiệp qua dữ liệu, báo cáo và khả năng phối hợp
Báo cáo chính xác từ hệ thống là điểm kiểm tra đầu tiên khi tự đánh giá sức khỏe vận hành. Nếu số liệu doanh thu, chi phí, tiến độ, chất lượng hoặc nhân sự được tổng hợp thủ công, thiếu chuẩn định dạng hoặc mỗi phòng ban hiểu một cách khác nhau, chủ doanh nghiệp rất dễ ra quyết định tái cấu trúc dựa trên cảm tính. Một hệ thống quản lý vận hành tốt cần có báo cáo đủ rõ để phản ánh đúng tình trạng thực tế, gắn với KPI, ngân sách, cơ sở dữ liệu và các chỉ số đo lường đã được thiết lập.

Khả năng phối hợp giữa các phòng ban cho thấy hệ thống đang vận hành bằng quy trình hay bằng sự can thiệp cá nhân. Khi nhân viên không có việc nhưng quản lý quá tải, các bộ phận đùn đẩy trách nhiệm, tài liệu có nhiều nhưng không áp dụng được, đó là dấu hiệu cấu trúc phối hợp đang lệch. Việc đánh giá nên tập trung vào luồng bàn giao, quyền hạn, trách nhiệm và mức độ tự giác phối hợp giữa các bộ phận, thay vì chỉ nhìn vào kết quả cuối cùng.
- Kiểm tra phòng ban nào tạo dữ liệu, phòng ban nào sử dụng dữ liệu và ai chịu trách nhiệm xác nhận.
- Đối chiếu báo cáo với thực tế vận hành để phát hiện khoảng lệch giữa quy trình và hành động.
- Xem xét các điểm nghẽn khiến giám đốc phải xử lý thay cho cấp quản lý.
Dữ liệu mới nhất phải được dùng cho việc đánh giá hiệu quả, vì tình trạng vận hành thay đổi liên tục theo dự án, nhân sự, ngân sách và chất lượng thực hiện. Doanh nghiệp cần dựa trên hệ thống báo cáo, cơ sở dữ liệu, theo dõi, đo lường và điều chỉnh để nhận diện vấn đề hiện tại, không chỉ dựa vào kinh nghiệm hoặc các báo cáo đã lỗi thời.
4. Nhận diện điểm nghẽn về nhân sự, tài chính, khách hàng và năng suất vận hành
Khảo sát bài bản các điểm nghẽn nhân sự cần đi thẳng vào các dấu hiệu vận hành đã lộ rõ: nhân viên thiếu việc trong khi quản lý quá tải, phòng ban đùn đẩy trách nhiệm, nhân viên nghỉ việc nhiều, giám đốc không dám giao quyền và phải xử lý mọi việc. Khi tự đánh giá, doanh nghiệp nên rà lại cơ cấu tổ chức, chức năng quyền hạn, hệ thống KPI, lương thưởng và mức độ phối hợp giữa các bộ phận để xác định nghẽn nằm ở con người, vai trò hay cơ chế kiểm soát.
Phân tích dòng tiền để xác định nghẽn tài chính không chỉ nhìn doanh thu, mà cần đối chiếu với lợi nhuận, chi phí vận hành, ngân sách công ty và ngân sách dự án. Trường hợp doanh thu tăng nhưng lợi nhuận giảm là tín hiệu cần kiểm tra sâu hơn: chi phí nào đang rò rỉ, khoản nào không được kiểm soát, dữ liệu tài chính có đủ rõ để ra quyết định kịp thời hay không.
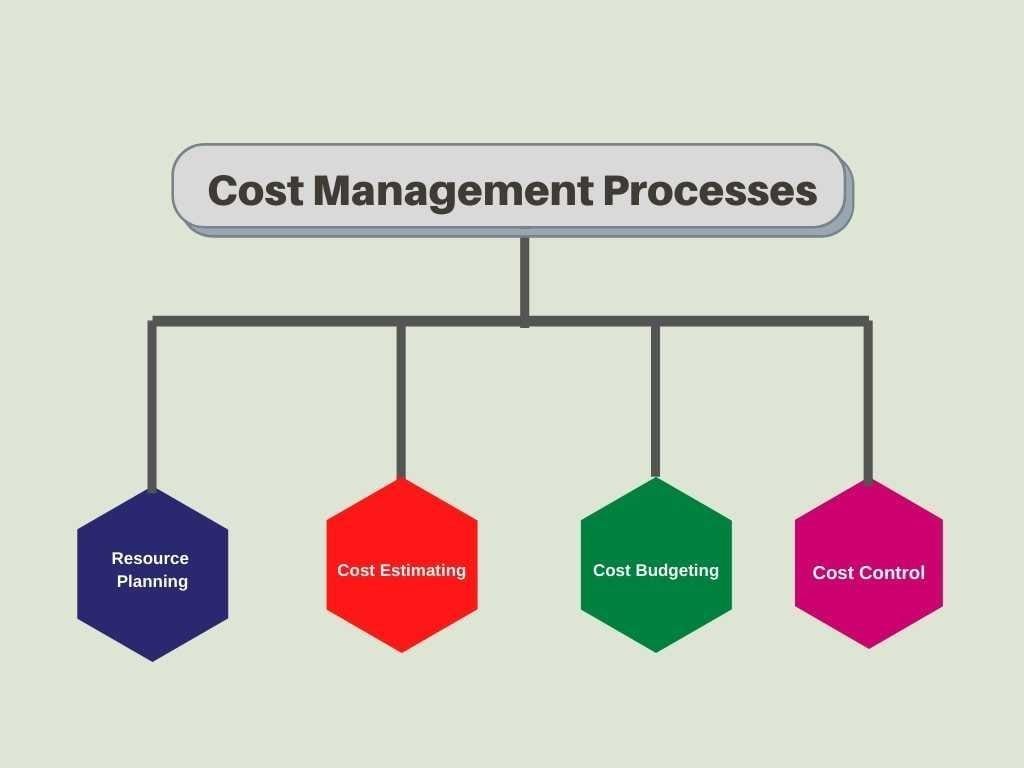
Thu thập phản hồi từ khách hàng để tìm điểm nghẽn giúp kiểm tra phần vận hành mà nội bộ thường bỏ sót: chất lượng sản phẩm hoặc dịch vụ có đồng đều không, hồ sơ và dữ liệu có hỗ trợ xử lý vấn đề không, hệ thống có ghi nhận thông tin phản hồi để phân tích và cải tiến không. Đây là lớp dữ liệu quan trọng trước khi kết luận doanh nghiệp cần tái cấu trúc ở phạm vi nào.
Theo dõi chỉ số năng suất vận hành định kỳ nên gắn với hệ thống báo cáo, KPI và cơ sở dữ liệu thay vì đánh giá cảm tính. Doanh nghiệp cần đo lường, phân tích, đánh giá và điều chỉnh liên tục các chỉ số liên quan đến hiệu quả phối hợp, chất lượng đầu ra, mức độ hoàn thành mục tiêu và chi phí vận hành. Cách làm này giúp quyết định tái cấu trúc dựa trên bằng chứng vận hành thực tế.
5. Chấm điểm mức độ sẵn sàng trước khi tái cấu trúc doanh nghiệp vừa và nhỏ
Tiêu chí chuẩn hóa giúp việc tự đánh giá sức khỏe vận hành không bị chi phối bởi cảm tính của chủ doanh nghiệp hoặc từng trưởng bộ phận. Mỗi hạng mục nên được nhìn theo cùng một logic: hiện trạng có dữ liệu hay chưa, nguyên nhân đã được xác định hay chưa, hệ thống kiểm soát có đang vận hành hay chỉ tồn tại trên tài liệu. Cách chấm này phù hợp với các doanh nghiệp vừa và nhỏ đang gặp tình trạng vận hành rối, trách nhiệm chồng chéo, báo cáo thiếu cơ sở hoặc KPI chưa phản ánh đúng hiệu quả.
Khả năng tài chính cần được đánh giá như một điều kiện nền trước khi thay đổi cơ cấu, quy trình hoặc hệ thống quản trị. Nếu ngân sách kiểm soát chưa rõ, dữ liệu chi phí chưa đủ tin cậy hoặc doanh thu tăng nhưng lợi nhuận giảm, điểm sẵn sàng không nên được đánh giá cao. Tái cấu trúc khi thiếu năng lực tài chính hỗ trợ dễ khiến doanh nghiệp phải dừng giữa chừng, đặc biệt ở các hạng mục cần đào tạo, thiết lập công cụ quản lý, kiểm soát ngân sách và đo lường hiệu quả.
Mức độ linh hoạt của nhân viên phản ánh khả năng hệ thống mới được tiếp nhận trong thực tế. Doanh nghiệp cần xem nhân sự có hiểu vai trò, quyền hạn, KPI, cơ chế báo cáo và cách phối hợp liên phòng ban hay không. Khi đội ngũ quản lý cấp trung chưa sẵn sàng hoặc nhân viên quen làm theo chỉ đạo miệng, điểm sẵn sàng cần được điều chỉnh thận trọng.
Điểm sẵn sàng tổng thể nên được tổng hợp từ các nhóm tiêu chí trên để xác định mức ưu tiên trước khi tái cấu trúc. Một nghiên cứu đa trường hợp về tái cấu trúc tại SMEs cho thấy các doanh nghiệp đã chấm điểm khả năng tài chính, độ linh hoạt của nhân viên và mức sẵn sàng tổng thể bằng khung tiêu chí chuẩn hóa trước khi thay đổi. Những doanh nghiệp có điểm sẵn sàng cao triển khai suôn sẻ hơn, đồng thời cải thiện hiệu quả vận hành và khả năng thích ứng sau tái cấu trúc.